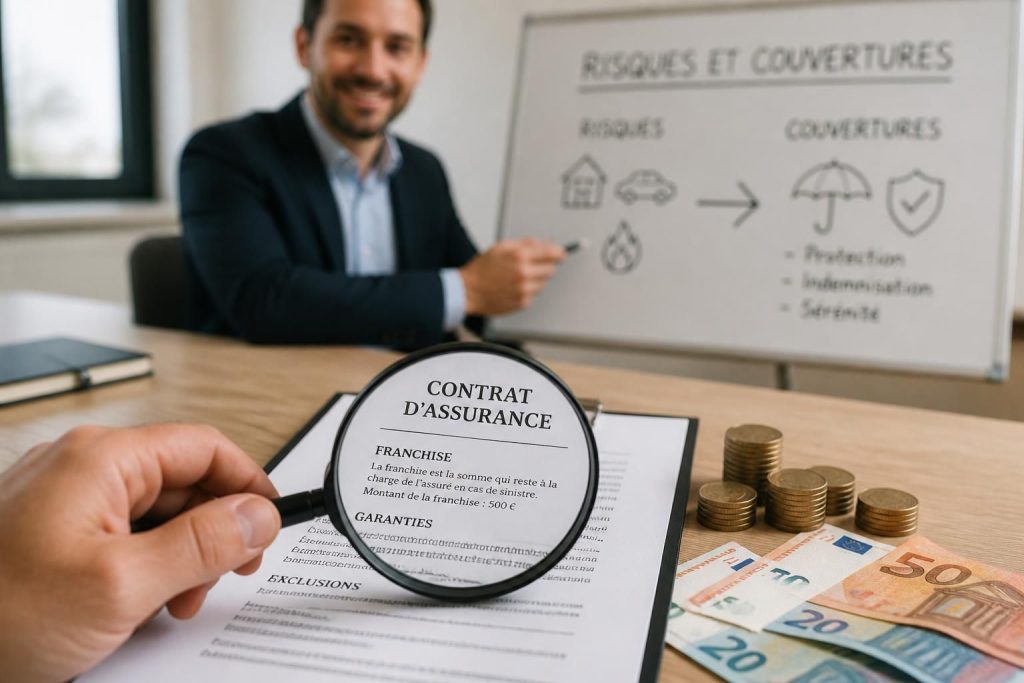
La franchise en assurance constitue un élément central, souvent méconnu, des contrats d’assurance. En définissant la part des dommages restant à la charge de l’assuré lors d’un sinistre, elle influence directement le niveau de protection et le coût de la prime d’assurance. Comprendre son fonctionnement est indispensable pour évaluer les risques financiers personnels et pour faire un choix éclairé entre différentes offres. Plus qu’un simple chiffre, la franchise incarne la manière dont l’assuré partage sa responsabilité et sa participation financière avec l’assureur.
L’article en bref
Explorer les mécanismes essentiels de la franchise permet de mieux saisir son impact sur le dédommagement et la gestion du contrat d’assurance.
- Fonctionnement clair : La franchise est la part restant toujours à la charge de l’assuré.
- Variétés multiples : Absolue, relative, kilométrique, chaque type répond à des usages précis.
- Impact sur prime : Plus la franchise est élevée, plus la prime d’assurance est réduite.
- Options spécifiques : La franchise peut être rachetée en garantissant un dédommagement complet.
Mieux saisir la franchise en assurance, c’est anticiper les responsabilités et optimiser sa couverture sans surprises.
Comprendre la franchise d’assurance : définition et rôle dans un contrat
La franchise représente la somme qui reste exclusivement à la charge de l’assuré en cas de sinistre, même lorsque celui-ci n’est pas responsable. Par exemple, avec une franchise de 300 € sur un sinistre évalué à 2 000 €, l’assureur versera alors 1 700 € au titre de l’indemnisation. Ce mécanisme responsabilise l’assuré, en l’invitant à une participation financière face aux risques couverts par son contrat d’assurance. Il est essentiel de noter que la franchise ne se limite pas à un simple coût supplémentaire : elle influe directement sur le montant de la prime d’assurance, avec une relation inversement proportionnelle.
Les grands types de franchise : comprendre leurs spécificités
Plusieurs formes de franchise sont prévues selon la nature de l’assurance et les modalités contractuelles :
- La franchise absolue : La plus fréquente, elle s’applique à tous les sinistres, quel que soit leur montant. Si le coût du sinistre est inférieur à cette franchise, aucune indemnisation n’est versée.
- La franchise relative (ou simple) : Moins courante en France, elle prévoit que l’assureur indemnise intégralement le sinistre si son montant dépasse le seuil de la franchise.
- La franchise kilométrique : Spécifique à l’assurance auto, elle dépend notamment de la distance parcourue ou de la localisation géographique du sinistre.
Choisir le type de franchise adapté demande de porter attention aux circonstances de couverture, particulièrement en matière d’auto et d’habitation.
Franchise et prime d’assurance : un équilibre économique à évaluer
La fixation du montant de la franchise est un compromis financier entre la prime que l’assuré s’engage à payer et la part des risques supportée en cas de sinistre. Une franchise élevée allégera le coût annuel de la prime, mais demandera à l’assuré une plus grande prise en charge directe lors d’un sinistre. À l’inverse, une franchise faible augmente le prix de la prime tout en limitant la charge financière immédiate.
Cette démarche invite à une réflexion pragmatique : est-il possible d’assumer financièrement le montant prévu de franchise en cas de dommage ? Ce point doit impérativement précéder la souscription, car il influence à la fois la sérénité et la protection réelle.
Les exclusions et conditions particulières à connaître
Il est important de surveiller les clauses d’exclusion ou d’atténuation dans le contrat. La franchise ne s’applique généralement pas :
- Lorsque le tiers responsable d’un sinistre est identifié et solvable.
- Pour certaines garanties telles que l’assistance ou l’aide à domicile.
- Selon des conditions spécifiques prévues dans le contrat, variable selon le type de garantie.
Ces éléments figurent dans les conditions générales, une lecture attentive est indispensable pour éviter les mauvaises surprises. Pour approfondir la compréhension des garanties incluses, il est conseillé de consulter un guide dédié aux garanties d’assurance.
Rachat de franchise et franchises légales : options et obligations
Certaines offres permettent de racheter la franchise moyennant un supplément sur la prime. Ce rachat apporte une prise en charge complète par l’assureur, même pour les petits sinistres, garantissant ainsi une indemnisation sans reste à charge. C’est une solution particulièrement pertinente pour ceux ayant un historique de sinistres réguliers ou louant fréquemment un véhicule ou un logement.
Les franchises légales, quant à elles, concernent notamment les catastrophes naturelles fixées par la loi, avec des montants réglementés :
| Type de dommages | Montant de la franchise |
|---|---|
| Dommages habitation (usage non professionnel) | 380 € |
| Dommages liés à la sécheresse ou réhydratation des sols | 1 520 € |
Les points à vérifier avant la signature d’un contrat d’assurance
- État des franchises : montant et conditions d’application définies clairement.
- Conditions d’exclusion : situations où la franchise ne s’applique pas.
- Flexibilité : possibilité de rachat ou d’ajustement de la franchise selon le profil assuré.
- Impact financier : comparaison entre prime et participation personnelle en cas de sinistre.
Comprendre et vérifier ces éléments dans son contrat d’assurance habitation ou auto est essentiel pour éviter des déconvenues lors du dédommagement après un sinistre. Ce travail de compréhension s’inscrit dans une démarche de maîtrise de son patrimoine et de prévention des risques liés au logement ou au véhicule.
Exemples concrets et conseils pratiques
Imaginons un sinistre sur une assurance habitation avec une franchise de 200 €. Pour un dégât des eaux estimé à 1 000 €, l’assuré percevra une indemnisation de 800 €, ce qui correspond au montant des dégâts moins la franchise. Encore faut-il savoir déclarer un dégât des eaux dans les délais pour être indemnisé.
En dehors de ce cas courant, il est essentiel de se souvenir que le rachat de franchise peut s’avérer un choix judicieux lorsque la tendance à la fréquence des incidents est élevée. La comparaison des offres via des services spécialisés peut aider à identifier les formules les plus adaptées au profil et au budget, tout en limitant le coût global comme suggéré dans ce guide pour réduire le coût des assurances.
- Analyser la proportion entre franchise et prime avant chaque souscription.
- Prévoir un budget d’urgence couvrant le montant de la franchise.
- Consulter un comparateur pour vérifier l’efficacité du rapport qualité-prix.
- Ne pas négliger les garanties complémentaires et les exclusions dans le contrat.
Qu’est-ce qu’une franchise en assurance ?
La franchise est la part des dommages à la charge de l’assuré lors d’un sinistre et non prise en charge par l’assureur.
Quels sont les différents types de franchise ?
Les principales franchises sont absolue (fixe), relative (simple), kilométrique, en jours, et légales réglementées.
Comment se calcule le montant d’une franchise ?
Il peut être exprimé en euros, en pourcentage des dommages ou selon un indice convenu dans le contrat.
Qui paie la franchise en cas d’accident ?
En général, l’assuré paie la franchise sauf si un tiers responsable est identifié et assuré, ce dernier prenant alors en charge cette somme.
Peut-on récupérer le montant de la franchise ?
Le remboursement est possible si le tiers responsable est reconnu et identifié, ou via une garantie protection juridique, sous conditions strictes.