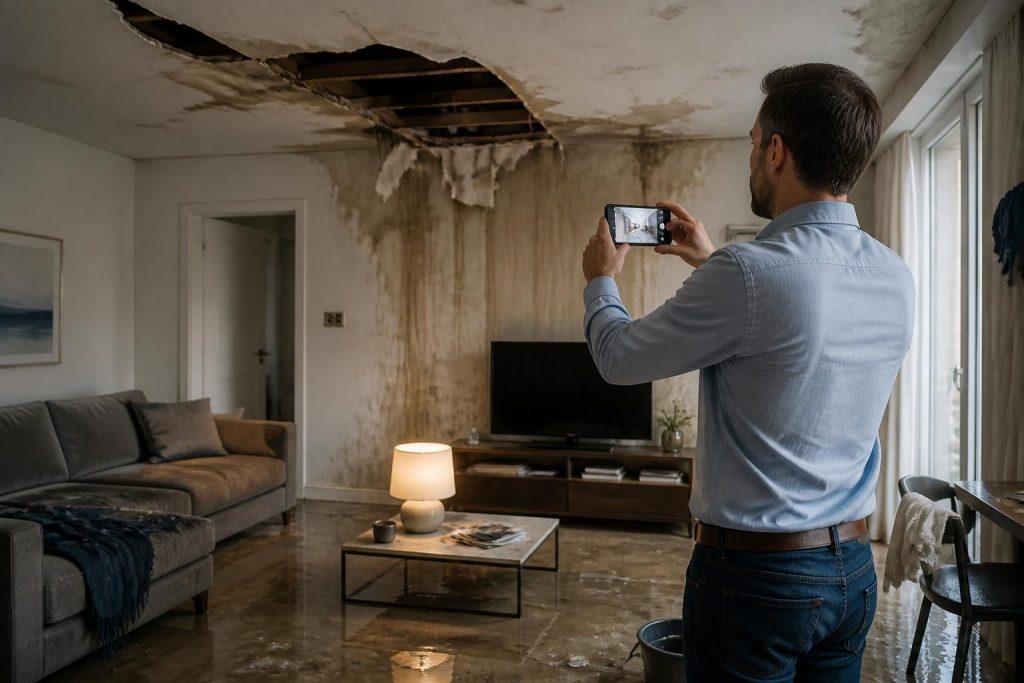
Un dégât des eaux survient souvent à l’improviste, provoquant stress et interrogations pour les occupants concernés. Les premières heures qui suivent la découverte d’une fuite ou d’une infiltration sont décisives pour maîtriser l’étendue des dommages et assurer la prise en charge efficace par l’assurance habitation. Comprendre les démarches à respecter, les délais légaux, et les bons réflexes à adopter évite de se retrouver face à des refus d’indemnisation qui peuvent coûter cher. Par ailleurs, savoir identifier la responsabilité selon la provenance du sinistre facilite les échanges entre voisins et accélère les réparations.
Cette synthèse expose les étapes cruciales pour déclarer un dégât des eaux dans les règles en 2026. Elle propose également quatre modèles de lettres adaptés à différentes situations, un aperçu des pièces justificatives à fournir, ainsi que les droits et recours possibles en cas de litige. L’assurance habitation inclut généralement cette garantie, mais chaque dossier s’appuie sur des éléments précis : constat amiable, photos datées, expertises et suivi des réparations. La clé réside dans la rigueur du dossier et la rapidité de la déclaration, indispensables pour préserver ses droits et obtenir une indemnisation conforme à l’importance des dommages.
L’article en bref
Anticiper et agir rapidement en cas de dégât des eaux permet d’éviter des complications majeures et une indemnisation réduite.
- Respect du délai légal : 5 jours ouvrés pour déclarer à l’assureur dès la découverte.
- Actions immédiates : couper eau et électricité, photographier les dégâts.
- Modèles de lettres : outils clairs pour déclarer, notifier le voisin ou contester.
- Responsabilités distinguées : origine du sinistre détermine qui paie et qui déclare.
La maîtrise des procédures garantit une indemnisation efficace et sécurise la gestion du sinistre.
Comment déclarer un dégât des eaux à son assurance en toute sérénité
La découverte d’un dégât des eaux peut rapidement devenir un cauchemar si la procédure de déclaration n’est pas respectée. L’article L.113-2 du Code des assurances en fixe les règles : toute déclaration doit intervenir dans un délai maximum de cinq jours ouvrés à compter de la découverte du sinistre, qu’il s’agisse d’une fuite, d’une infiltration ou d’un débordement. Ce délai s’applique aussi bien aux locataires qu’aux propriétaires occupants ou bailleurs. Passé ce délai, l’assureur peut légalement refuser ou réduire l’indemnisation, une situation malheureusement trop fréquente en pratique lorsque l’assuré néglige la date exacte de la découverte.
Il est donc primordial de notifier l’assureur rapidement, idéalement après avoir réalisé quelques étapes essentielles. Tout d’abord, sécuriser le logement : fermer l’arrivée d’eau, couper l’électricité dans les zones touchées pour prévenir tout risque électrique. Ensuite, constituer un dossier solide. Une série de photographies datées vous servira à documenter précisément l’étendue des dommages sur les matériaux, le mobilier ou les équipements électriques affectés. Un constat amiable entre voisins est vivement conseillé si un tiers est impliqué. Ce document, bien que non obligatoire, facilite grandement la gestion du dossier par les compagnies d’assurance. Enfin, la déclaration peut être effectuée par téléphone auprès du service sinistre, mais elle doit obligatoirement être confirmée par un courrier recommandé avec accusé de réception pour garder une preuve écrite irréfutable.
Quatre modèles de lettres pour naviguer dans la déclaration et le recours
La rédaction d’un courrier clair et complet est souvent la clé pour une indemnisation adéquate. Plusieurs situations peuvent se présenter, chacune nécessitant une lettre personnalisée :
- Déclaration de sinistre à votre assurance : précisant la date, la nature du dégât, et joignant photos et constat amiable si applicable.
- Notification au voisin responsable : lorsque la fuite provient du logement voisin, pour l’informer et l’inciter à déclarer le sinistre auprès de son assureur.
- Mise en demeure : en cas de non-réaction du voisin après notification, accentuant la pression juridique pour réparation rapide.
- Contestations : adressées à votre assureur en cas de refus ou d’offre d’indemnisation jugée insuffisante.
Ces modèles, adaptés aux situations les plus fréquentes, garantissent une communication précise et respectueuse des obligations légales. Leur usage facilite le dialogue entre parties et limite les allers-retours administratifs susceptibles de retarder les réparations et l’indemnisation.
Identifier la responsabilité et agir selon l’origine du sinistre
La prise en charge des dommages dépend étroitement de l’origine de la fuite et du statut des occupants. Cette détermination est parfois complexe, surtout en copropriété. Voici les cas rencontrés le plus souvent :
| Situation du sinistre | Responsable principal | Procédure de déclaration | Impact sur indemnisation |
|---|---|---|---|
| Fuite dans son propre logement | Assuré (locataire ou propriétaire) | Déclaration à son assureur, prise en charge par assurance habitation | Indemnisation selon plafond de garantie, possible recours contre tiers si dégâts voisins |
| Fuite provenant du voisin du dessus | Voisin responsable | Chacune des parties déclare à son assureur, constat amiable recommandé | Convention IRSI simplifie les échanges et l’indemnisation pour sinistres |
| Origine dans les parties communes | Syndic de copropriété | Déclaration à son propre assureur, puis syndic à l’assurance de copropriété | Intervention coordonnée pour réparation et indemnisation |
| Vétusté des installations en location | Propriétaire bailleur | Locataire informe bailleur, déclare à son assurance et conseille réparation | Prise en charge par assurance propriétaire, possible recours en cas d’entretien défaillant |
La convention IRSI, adoptée par de nombreuses compagnies d’assurance, vise à fluidifier le règlement des sinistres dégâts des eaux en immeubles collectifs. Elle répartit les responsabilités selon le volume de dommages et évite les procédures longues et coûteuses, en particulier lorsque les dégâts sont inférieurs à 5 000 € HT. Ce mécanisme est essentiel à connaître pour limiter les délais et complexifier inutilement son dossier auprès des assureurs.
Pièces justificatives indispensables pour une déclaration complète
Une déclaration rigoureuse s’appuie sur un dossier solide, conçu pour éviter retards ou refus. Ce dossier rassemble :
- Photographies datées : essentielles, elles documentent précisément l’étendue des dégâts sans ambiguïté.
- Constat amiable : signé par toutes les parties impliquées, il facilite la définition des responsabilités.
- Devis de réparation et factures : destinés à chiffrer l’indemnisation attendue.
- Rapports d’expert ou d’intervention : notamment ceux du plombier ou de tout professionnel ayant constaté la fuite.
- Contrat d’assurance et numéro de sinistre : indispensables à la bonne orientation du dossier.
L’anticipation de la documentation complète dès la déclaration est un gain de temps précieux. Conserver les meubles ou revêtements endommagés, même très altérés, revêt une importance capitale : leur inspection par l’expert permet une évaluation fidèle de la réparation nécessaire.
Si des travaux d’urgence sont indispensables avant le passage de l’expert, ceux-ci doivent être rigoureusement documentés (photos avant et après) et justifiés par des factures détaillées. Dans le cas contraire, l’assurance pourrait émettre des réserves sur la prise en charge des frais.
Liste des 5 actions immédiates après la découverte d’un dégât des eaux
- Couper l’eau : stopper la fuite au plus vite pour limiter les conséquences.
- Couper l’électricité : éviter tout risque d’électrocution dans les zones touchées.
- Photographier les dégâts : rendre compte de l’étendue et de la nature des dommages.
- Établir un constat amiable : faciliter la reconnaissance de responsabilité entre parties.
- Déclarer le sinistre : respecter le délai légal et envoyer le courrier recommandé.
Ce rappel des gestes de bon sens est issu de nombreux cas rencontrés, où la précipitation sans méthode a conduit à des indemnisations amoindries.
Que faire en cas de refus ou d’indemnisation insuffisante ?
Une réponse négative de l’assureur n’est pas définitive. Le propriétaire ou locataire a le droit de contester cette décision par lettre recommandée avec accusé de réception, en détaillant les arguments et preuves à l’appui. Le recours au Médiateur de l’assurance est une étape gratuite et souvent efficace pour débloquer la situation. Enfin, si besoin, engager une procédure judiciaire reste possible, mais ce dernier recours requiert un conseil juridique.
La contestation doit être bien étayée, rappelant notamment que la déclaration a été faite dans le délai légal, que le sinistre correspond aux garanties du contrat, et que l’évaluation des dommages est sous-estimée. Une expertise contradictoire peut être demandée pour faire valoir ses droits. À noter que le délai de prescription pour agir devant les tribunaux est de deux ans après la notification du refus.
Ces démarches renforcent la prise en charge juste et complète des dommages sur votre habitation tout en gardant la maîtrise du processus avec votre assureur, un partenaire incontournable dans la gestion d’un sinistre.
Assurer son logement, un levier pour limiter les risques
Bien choisir son assurance habitation facilite la gestion des sinistres tels que les dégâts des eaux. Les garanties varient, tout comme les plafonds d’indemnisation et les franchises. Il est donc indispensable de comparer les offres en fonction de ses besoins et spécificités du logement, ainsi que de bien relire les exclusions de garanties. Une bonne assurance n’empêche pas l’eau de s’infiltrer, mais assure que le préjudice sera traité correctement et dans un délai raisonnable.
Pour mieux comprendre comment optimiser sa couverture, consulter des guides dédiés s’avère utile, notamment avant de louer ou d’acheter un logement : assurer un logement en location est une étape obligatoire et parfois source de questions. La prévention, alliée à une procédure claire en cas d’incident, contribue à un habitat plus serein, où chaque sinistre trouve sa résolution adaptée.
Quel est le délai légal pour déclarer un dégât des eaux ?
Le délai légal est de 5 jours ouvrés à compter de la découverte du sinistre. Passé ce délai, l’assurance peut réduire ou refuser l’indemnisation.
Le constat amiable est-il obligatoire en cas de dégât des eaux ?
Il n’est pas obligatoire mais fortement recommandé pour accélérer le traitement du dossier, notamment si un tiers est impliqué.
Que faire si le dégât des eaux vient du voisin du dessus ?
Il convient de l’informer par courrier et de remplir ensemble un constat amiable. Chaque partie déclare à son assurance.
Peut-on commencer les travaux avant le passage de l’expert ?
Sauf urgence, les travaux de remise en état ne doivent pas débuter sans l’accord de l’assureur ou après le passage de l’expert.
Que faire en cas de refus d’indemnisation ?
Contester par lettre recommandée, saisir le Médiateur de l’assurance, puis le tribunal si besoin.